Domain ausschäumen.de kaufen?
Wir ziehen mit dem Projekt
ausschäumen.de um.
Sind Sie am Kauf der Domain
ausschäumen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausschäumen.de kaufen?
Wie wirkt sich die Rentenversteuerung auf die steuerliche Belastung von Rentnern aus? Gibt es Möglichkeiten, die steuerliche Belastung zu minimieren?
Die Rentenversteuerung erhöht die steuerliche Belastung von Rentnern, da Renteneinkünfte steuerpflichtig sind. Möglichkeiten zur Minimierung der steuerlichen Belastung sind z.B. die Nutzung von Freibeträgen, die geschickte Aufteilung von Renteneinkünften auf Ehepartner oder die Inanspruchnahme von steuermindernden Ausgaben wie Krankheitskosten. **
Wie kann man steuerliche Optimierung durch legale Mittel erreichen, um die steuerliche Belastung zu minimieren?
Man kann steuerliche Optimierung durch legale Mittel erreichen, indem man alle steuerlichen Möglichkeiten und Freibeträge vollständig ausnutzt. Zudem kann man Investitionen in steuergünstige Anlagen tätigen und steueroptimierte Verträge abschließen. Eine regelmäßige Überprüfung der steuerlichen Situation und Anpassung der Strategie ist ebenfalls wichtig. **

Ähnliche Suchbegriffe für Steuerliche Belastung
Top-Angebote
Produkte zum Begriff Steuerliche Belastung:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
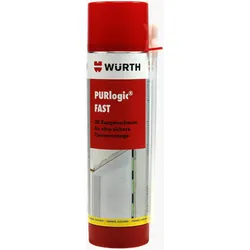
Würth PURLOGIC FAST 2K 5er-Sparset Montageschaum Bauschaum 0892144Der Würth PURLOGIC FAST 2K Montageschaum zeichnet sich durch seine schnelle Spreizzeit aus. Durch seine Feinzelligkeit ergibt sich eine gleichförmige Schaumstruktur, welche für dauerhaft festen Halt sorgt. Der Montageschaum wird nach geprüften Kriterien wie z.B. Wärmeleitfähigkeit, Luftdurchlässigkeit, Energieeinsparung und Fugenschalldämmung hergestellt. Hinweise: Behälter steht unter Druck: Kann bei Erwärmung bersten. Enthält Isocyanate. Kann allergische Reaktionen hervorrufen. Extrem entzündbares Aerosol. Gesundheitsschädlich bei Einatmen. Kann allergische Hautreaktionen verursachen. Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. Kann die Atemwege reizen. Kann die Organe schädigen bei längerer oder wiederholter Exposition. Kann krebserregend wirken. Verursacht Hautreizungen. Verursacht schwere Augenreizung. Â55,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Selbstständiger die steuerliche Belastung minimieren?
Als Selbstständiger kann man die steuerliche Belastung minimieren, indem man alle betrieblichen Ausgaben sorgfältig dokumentiert und von der Steuer absetzt. Zudem sollte man regelmäßig eine steuerliche Beratung in Anspruch nehmen, um alle Möglichkeiten zur Steuerersparnis auszuschöpfen. Auch die Wahl der richtigen Rechtsform für das Unternehmen kann sich positiv auf die Steuerlast auswirken. **
-
Welche Möglichkeiten gibt es, steuerliche Vergünstigungen in Anspruch zu nehmen, um die steuerliche Belastung zu reduzieren?
1. Nutzung von steuerlichen Freibeträgen und Pauschalen. 2. Inanspruchnahme von steuerlichen Abzugs- und Abschreibungsmöglichkeiten. 3. Nutzung von steuerlichen Gestaltungsmöglichkeiten wie z.B. Steuerklassenwechsel oder Investitionen in steueroptimierte Anlagen. **
-
Wie wirkt sich die steuerliche Belastung auf die Einkommensverteilung in einer Gesellschaft aus? Welche Auswirkungen hat die steuerliche Belastung auf die wirtschaftliche Entwicklung eines Landes?
Die steuerliche Belastung kann die Einkommensverteilung in einer Gesellschaft beeinflussen, indem sie die Reichen stärker belastet und die Armen entlastet. Eine hohe steuerliche Belastung kann jedoch auch die wirtschaftliche Entwicklung eines Landes bremsen, da sie die Investitionen und den Konsum reduzieren kann. Eine ausgewogene Steuerpolitik ist daher wichtig, um sowohl die Einkommensverteilung als auch die wirtschaftliche Entwicklung zu fördern. **
-
Wie können Unternehmen ihre steuerliche Belastung durch rechtlich zulässige Maßnahmen minimieren?
Unternehmen können ihre steuerliche Belastung durch die Nutzung von steuerlichen Abschreibungsmöglichkeiten, Steuervergünstigungen und internationalen Steueroptimierungsstrategien minimieren. Sie können auch ihre Gewinne durch die Verlagerung von Gewinnen in Niedrigsteuerländer oder die Nutzung von steueroptimierten Unternehmensstrukturen reduzieren. Es ist jedoch wichtig, dass alle Maßnahmen im Einklang mit den geltenden Steuergesetzen und -vorschriften stehen, um rechtliche Konsequenzen zu vermeiden. **

Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne steigern?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder steueroptimierte Finanzierungsstrukturen. Zudem können sie Gewinne steigern, indem sie ihre Kosten senken, Umsätze steigern, effizienter arbeiten und neue Geschäftsfelder erschließen. Eine professionelle steuerliche Beratung kann dabei helfen, die individuell besten Strategien zur Steueroptimierung und Gewinnsteigerung zu entwickeln. **
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder Steuervergünstigungen. Zudem können sie Gewinne in steuergünstige Länder verlagern oder Steueroasen nutzen. Eine effiziente Steuerplanung und -beratung durch Experten kann dabei helfen, die steuerliche Belastung zu optimieren und die Gewinne zu maximieren. **
Top-Angebote
Produkte zum Begriff Steuerliche Belastung:
-
Steuerliche Belastung der Investition in einen G-REIT im Vergleich zu anderen indirekten Immobilieninvestitionen, Taschenbuch von Nadiya Falkova,Steuerliche Belastung Der Investition In Einen G-reit Im Vergleich Zu Anderen Indirekten Immobilieninvestitionen, Taschenbuch Von Nadiya Falkova, Grin, 978-3-638-94722-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würth PURLOGIC FAST 2K Montageschaum Bauschaum 0892144Der Würth PURLOGIC FAST 2K Montageschaum zeichnet sich durch seine schnelle Spreizzeit aus. Durch seine Feinzelligkeit ergibt sich eine gleichförmige Schaumstruktur, welche für dauerhaft festen Halt sorgt. Der Montageschaum wird nach geprüften Kriterien wie z.B. Wärmeleitfähigkeit, Luftdurchlässigkeit, Energieeinsparung und Fugenschalldämmung hergestellt. Hinweise: Behälter steht unter Druck: Kann bei Erwärmung bersten. Enthält Isocyanate. Kann allergische Reaktionen hervorrufen. Extrem entzündbares Aerosol. Gesundheitsschädlich bei Einatmen. Kann allergische Hautreaktionen verursachen. Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. Kann die Atemwege reizen. Kann die Organe schädigen bei längerer oder wiederholter Exposition. Kann krebserregend wirken. Verursacht Hautreizungen. Verursacht schwere Augenreizung.11,38 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversteuerung auf die steuerliche Belastung von Rentnern aus? Gibt es Möglichkeiten, die steuerliche Belastung zu minimieren?
Die Rentenversteuerung erhöht die steuerliche Belastung von Rentnern, da Renteneinkünfte steuerpflichtig sind. Möglichkeiten zur Minimierung der steuerlichen Belastung sind z.B. die Nutzung von Freibeträgen, die geschickte Aufteilung von Renteneinkünften auf Ehepartner oder die Inanspruchnahme von steuermindernden Ausgaben wie Krankheitskosten. **
-
Wie kann man steuerliche Optimierung durch legale Mittel erreichen, um die steuerliche Belastung zu minimieren?
Man kann steuerliche Optimierung durch legale Mittel erreichen, indem man alle steuerlichen Möglichkeiten und Freibeträge vollständig ausnutzt. Zudem kann man Investitionen in steuergünstige Anlagen tätigen und steueroptimierte Verträge abschließen. Eine regelmäßige Überprüfung der steuerlichen Situation und Anpassung der Strategie ist ebenfalls wichtig. **
-
Wie kann man als Selbstständiger die steuerliche Belastung minimieren?
Als Selbstständiger kann man die steuerliche Belastung minimieren, indem man alle betrieblichen Ausgaben sorgfältig dokumentiert und von der Steuer absetzt. Zudem sollte man regelmäßig eine steuerliche Beratung in Anspruch nehmen, um alle Möglichkeiten zur Steuerersparnis auszuschöpfen. Auch die Wahl der richtigen Rechtsform für das Unternehmen kann sich positiv auf die Steuerlast auswirken. **
-
Welche Möglichkeiten gibt es, steuerliche Vergünstigungen in Anspruch zu nehmen, um die steuerliche Belastung zu reduzieren?
1. Nutzung von steuerlichen Freibeträgen und Pauschalen. 2. Inanspruchnahme von steuerlichen Abzugs- und Abschreibungsmöglichkeiten. 3. Nutzung von steuerlichen Gestaltungsmöglichkeiten wie z.B. Steuerklassenwechsel oder Investitionen in steueroptimierte Anlagen. **
Ähnliche Suchbegriffe für Steuerliche Belastung
-
Würth PURLOGIC FAST 2K 5er-Sparset Montageschaum Bauschaum 0892144Der Würth PURLOGIC FAST 2K Montageschaum zeichnet sich durch seine schnelle Spreizzeit aus. Durch seine Feinzelligkeit ergibt sich eine gleichförmige Schaumstruktur, welche für dauerhaft festen Halt sorgt. Der Montageschaum wird nach geprüften Kriterien wie z.B. Wärmeleitfähigkeit, Luftdurchlässigkeit, Energieeinsparung und Fugenschalldämmung hergestellt. Hinweise: Behälter steht unter Druck: Kann bei Erwärmung bersten. Enthält Isocyanate. Kann allergische Reaktionen hervorrufen. Extrem entzündbares Aerosol. Gesundheitsschädlich bei Einatmen. Kann allergische Hautreaktionen verursachen. Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. Kann die Atemwege reizen. Kann die Organe schädigen bei längerer oder wiederholter Exposition. Kann krebserregend wirken. Verursacht Hautreizungen. Verursacht schwere Augenreizung. Â55,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
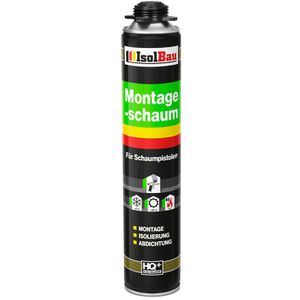
IsolBau Bauschaum B2, 1K, Montageschaum, für Schaumpistole, schall- und wärmedämmend, 750 ml" Einsetzbar als Dichtungsschaum, Dämmschaum, Isolierschaum, Füllschaum, Pistolenschaum sowie als Türschaum, Fensterschaum oder Zargenschaum Baustoffklasse B2 ""normal entflammbar"" nach DIN 4102-1 Hautbildungszeit ca. 4-7 min und Aushärtungszeit 24 Stunden Feuchtigkeitshärtender 1K Schaum zur Verarbeitung mit einer Schaumpistole Ausgezeichnete Haftung auf allen Untergründen mit sehr guten Klebeigenschaften Sehr gute Fugenschalldämmung von 61dB und Wärmedämmwert von 0,035 W/mK nach DIN 52612 Sehr hohe Formstabilität, d.h. kein Volumenschwund und keine Nachdehnung sobald die Aushärtung abgeschlossen ist Beständig gegen eine Vielzahl von Lösemitteln, Farben, Chemikalien, Öl und Benzin sowie Alterungs- und verrottungsbeständig Temperaturbeständig von -50°C bis 90°C Optimale Verarbeitungstemperatur 5°C bis 30°C Schaumausbeute freigeschäumt ca. 45 Liter Schaumfarbe beige Made in Germany Merkmale: Anwendung: Pistolenschaum Komponenten: 1K Anwendungsbereich: Abdichtung, Fenster- & Türmontage, Füllen & Dämmen, Montage & Fixierung Baustoffklasse: B2 (normal entflammbar) weitere Produktinformationen: Inhalt: 750ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. H332: Gesundheitsschädlich bei Einatmen. H334: Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. H335: Kann die Atemwege reizen. H362: Kann Säuglinge über die Muttermilch schädigen. H410: Sehr giftig für Wasserorganismen, mit langfristiger Wirkung. EUH204: Enthält Isocyanate. Kann allergische Reaktionen hervorrufen. Enthält: H351: Kann vermutlich Krebs erzeugen. H373: Kann die Organe schädigen bei längerer oder wiederholter Exposition durch Einatmen. Gefährliche Inhaltsstoffe: 4,4'-Diphenylmethandiisocyanat, Isomere, Homologe und Mischungen, Chloralkane C14-C17 Hinweis: Bauschaum vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. "16,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die steuerliche Belastung auf die Einkommensverteilung in einer Gesellschaft aus? Welche Auswirkungen hat die steuerliche Belastung auf die wirtschaftliche Entwicklung eines Landes?
Die steuerliche Belastung kann die Einkommensverteilung in einer Gesellschaft beeinflussen, indem sie die Reichen stärker belastet und die Armen entlastet. Eine hohe steuerliche Belastung kann jedoch auch die wirtschaftliche Entwicklung eines Landes bremsen, da sie die Investitionen und den Konsum reduzieren kann. Eine ausgewogene Steuerpolitik ist daher wichtig, um sowohl die Einkommensverteilung als auch die wirtschaftliche Entwicklung zu fördern. **
-
Wie können Unternehmen ihre steuerliche Belastung durch rechtlich zulässige Maßnahmen minimieren?
Unternehmen können ihre steuerliche Belastung durch die Nutzung von steuerlichen Abschreibungsmöglichkeiten, Steuervergünstigungen und internationalen Steueroptimierungsstrategien minimieren. Sie können auch ihre Gewinne durch die Verlagerung von Gewinnen in Niedrigsteuerländer oder die Nutzung von steueroptimierten Unternehmensstrukturen reduzieren. Es ist jedoch wichtig, dass alle Maßnahmen im Einklang mit den geltenden Steuergesetzen und -vorschriften stehen, um rechtliche Konsequenzen zu vermeiden. **
-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne steigern?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder steueroptimierte Finanzierungsstrukturen. Zudem können sie Gewinne steigern, indem sie ihre Kosten senken, Umsätze steigern, effizienter arbeiten und neue Geschäftsfelder erschließen. Eine professionelle steuerliche Beratung kann dabei helfen, die individuell besten Strategien zur Steueroptimierung und Gewinnsteigerung zu entwickeln. **
-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder Steuervergünstigungen. Zudem können sie Gewinne in steuergünstige Länder verlagern oder Steueroasen nutzen. Eine effiziente Steuerplanung und -beratung durch Experten kann dabei helfen, die steuerliche Belastung zu optimieren und die Gewinne zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.